

В Казахстане разрабатывают механизм, который позволит снизить первоначальный взнос по жилищным программам. Участвовать в нём смогут банки второго уровня, включая Отбасы банк. Конкретные условия и сроки запуска пока не утверждены.
1 Фото

В Казахстане разрабатывают механизм, который позволит снизить первоначальный взнос по жилищным программам. Участвовать в нём смогут банки второго уровня, включая Отбасы банк. Конкретные условия и сроки запуска пока не утверждены.
В Казахстане рассматривают новые меры для повышения доступности жилья. Министерство промышленности и строительства совместно с финансовыми регуляторами прорабатывает механизм снижения первоначального взноса для граждан, планирующих приобрести квартиру в ипотеку.
Как сообщает Kursiv Media со ссылкой на Министерство промышленности и строительства, в будущем к механизму смогут присоединиться все банки второго уровня, в том числе Отбасы банк. Окончательные условия участия финансовых организаций ещё предстоит согласовать с государственными органами и представителями банковского сектора.
Инициатива получила развитие после поручения премьер-министра Олжаса Бектенова от 13 октября 2026 года. Глава правительства предложил подготовить дополнительные решения, которые позволят уменьшить размер первоначального взноса по жилищным программам и расширить возможности граждан для приобретения собственного жилья.
Почему этот вопрос важен?
Первоначальный взнос остаётся одним из главных препятствий для покупки квартиры. Даже если потенциальный заёмщик имеет стабильный доход, ему необходимо заранее накопить значительную сумму, чтобы получить ипотечный кредит.
Снижение первоначального взноса могло бы позволить некоторым семьям раньше приступить к покупке жилья, не откладывая её на несколько лет. Для рынка недвижимости такая мера также потенциально означает расширение круга покупателей и дополнительную поддержку спроса.
Однако уменьшение первоначального взноса не обязательно сделает ипотеку дешевле в целом. При меньшем первоначальном платеже заёмщику потребуется получить более крупный кредит, что может увеличить ежемесячную нагрузку и общую сумму выплачиваемых процентов.
Поэтому будущий механизм будет зависеть не только от размера первоначального взноса, но и от процентных ставок, требований банков к доходам клиентов, сроков кредитования и источников финансирования программы.
Какие условия уже известны?
На данный момент власти не утвердили конкретный размер первоначального взноса, перечень подходящих жилищных программ и дату начала действия механизма. Также продолжается согласование источников финансирования и порядка участия банков.
Это означает, что пока речь идёт о разрабатываемой инициативе, а не о действующей программе, по которой граждане уже могут оформить ипотеку на новых условиях.
Для потенциальных покупателей жилья важно следить за официальными объявлениями государственных органов и банков. До утверждения окончательных правил не стоит рассчитывать на определённый размер взноса или откладывать покупку исключительно в ожидании изменений.
Если инициатива будет реализована, она может стать дополнительным инструментом поддержки покупателей на рынке недвижимости Казахстана. При этом её реальная эффективность будет зависеть от доступности кредитов и того, насколько комфортными окажутся ежемесячные платежи для семейного бюджета.
 12 November 2026
 14
 20 October 2026
30
 13 October 2026
25
 02 October 2026
30
 11 September 2026
53
 09 September 2026
50
 09 September 2026
51
 09 September 2026
49
 22 October 2026
42
22 October 2026
42
 11 September 2026
97
 09 September 2026
44
 09 September 2026
62
 09 September 2026
93
 17 September 2026
146
 TOP
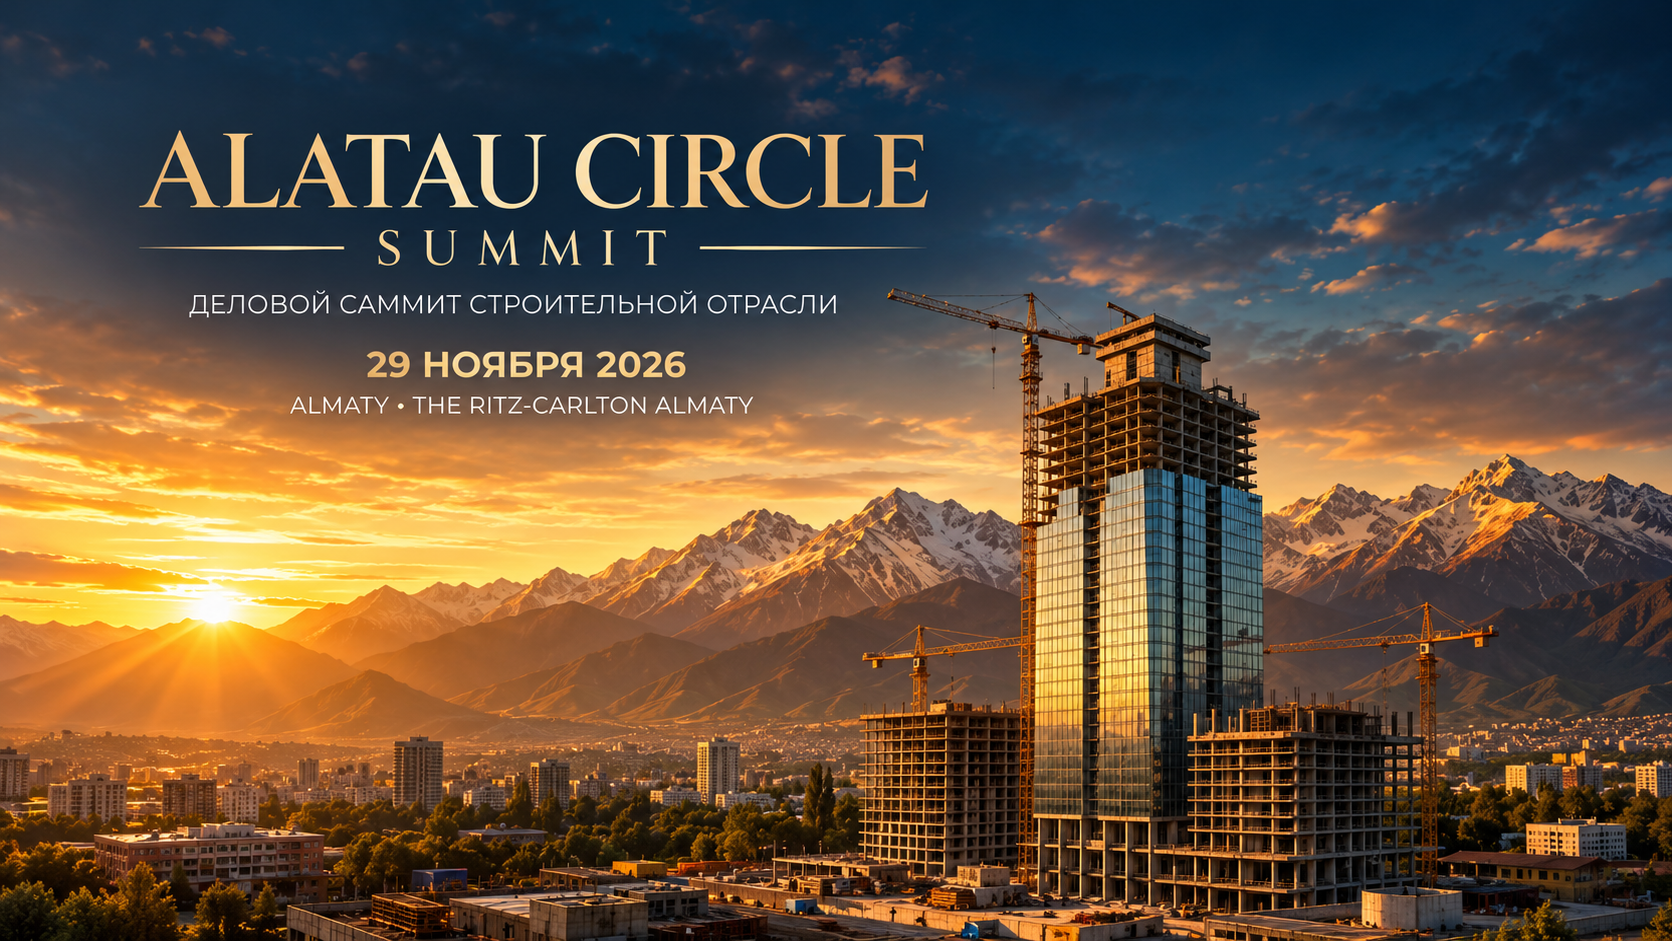
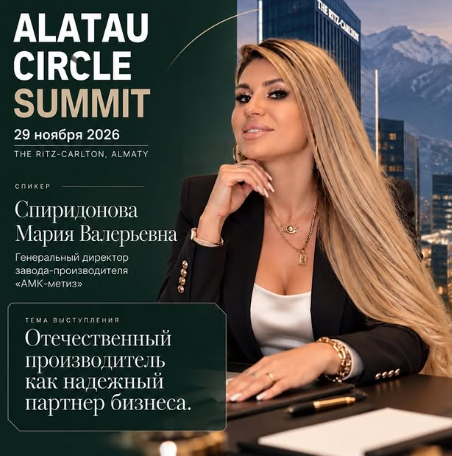
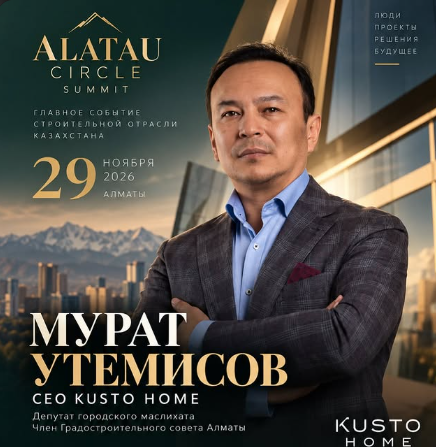
Конференция , Алматы
 Алматы, проспект Аль-Фараби, 77/7, The Ritz-Carlton
29 Nov 09:00, Sun
Комментарии
Оставить комментарий